Leasing dei veicoli: rate sospendibili fino al 31 marzo 2027
Con il decreto-legge 23 ottobre 2026, n. 193, il Governo ha risposto alla tensione sui costi del carburante con un pacchetto di misure per l’autotrasporto. Tra queste, una tocca direttamente la cassa delle imprese: la possibilità di sospendere i canoni di leasing dei veicoli in scadenza dal 1° novembre 2026 al 31 marzo 2027. Vediamo chi può chiederla, come funziona e perché va valutata con attenzione.
Il decreto-legge n. 193/2026, pubblicato nella Gazzetta Ufficiale n. 247 del 23 ottobre e in vigore dal 24 ottobre 2026, dedica i primi articoli alle imprese di autotrasporto di merci per conto di terzi: più risorse per il credito d’imposta sul gasolio, nuove regole sull’incidenza del carburante nei contratti di trasporto e, all’articolo 3, una moratoria sui leasing dei veicoli.
La misura è semplice da enunciare: l’impresa può chiedere alla società di leasing di non pagare, per cinque mesi, le rate dei mezzi impiegati nell’attività, o in alternativa di pagarne solo la quota interessi. Le rate sospese non vengono cancellate ma spostate in coda al contratto, che si allunga di pari durata. Non è un contributo: è una leva di liquidità, e come ogni leva ha un costo.
Chi può chiedere la sospensione del leasing
La norma richiede due condizioni, entrambe necessarie: l’impresa deve esercitare l’autotrasporto di merci per conto di terzi ed essere iscritta all’Albo nazionale degli autotrasportatori; il contratto deve essere una locazione finanziaria avente ad oggetto veicoli impiegati nell’attività.
Restano fuori le imprese che trasportano in conto proprio, i contratti diversi dal leasing (noleggio a lungo termine, finanziamenti e mutui per l’acquisto dei mezzi) e i leasing su beni diversi dai veicoli. Non ci sono invece limiti di dimensione, né bisogna dimostrare un calo di fatturato: la sospensione è accessibile a tutte le imprese in possesso dei requisiti, per qualunque veicolo impiegato nell’attività, pesante o leggero.
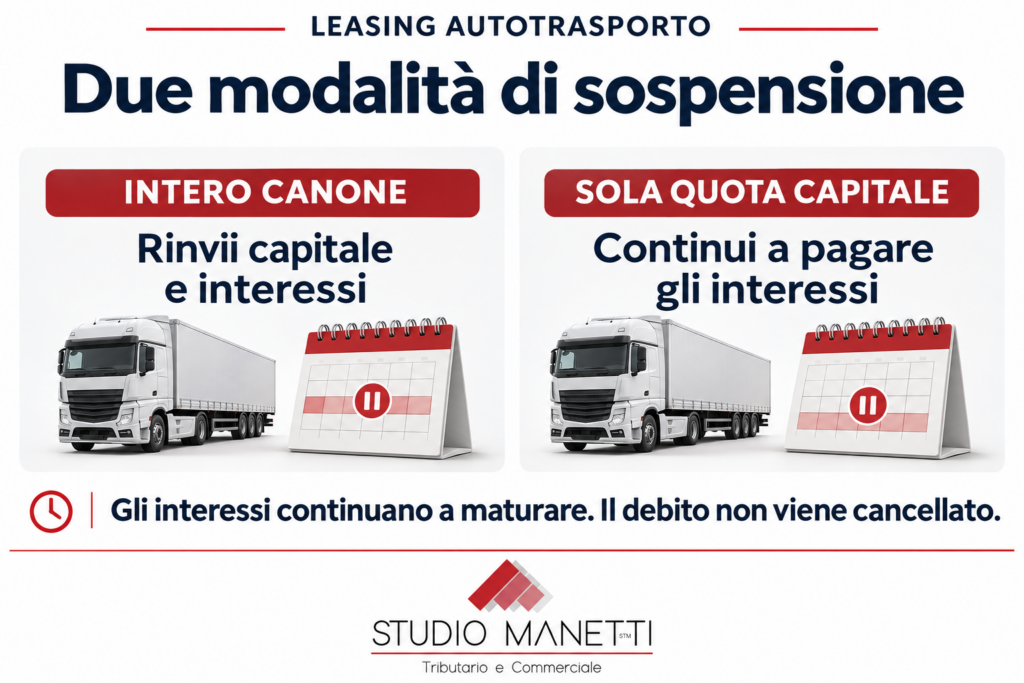
Le due opzioni: intero canone o sola quota capitale
La sospensione riguarda i canoni in scadenza tra il 1° novembre 2026 e il 31 marzo 2027. L’impresa sceglie, contratto per contratto, tra due strade:
- Sospensione integrale: si ferma l’intero canone, capitale e interessi, con il massimo sollievo di cassa nei cinque mesi.
- Sospensione della sola quota capitale: si continuano a pagare gli interessi alla scadenza ordinaria, con un sollievo parziale ma senza accumulare arretrati.
Nulla vieta di sospendere integralmente il leasing di un veicolo, solo la quota capitale di un altro e lasciare invariati i contratti vicini alla scadenza naturale.
Le tutele: il contratto non si tocca
Dalla data della richiesta e fino al 31 marzo 2027, il contratto di leasing non può essere risolto, revocato né dichiarato decaduto dal beneficio del termine per effetto della sospensione. Il mancato pagamento delle rate sospese non può quindi essere trattato come inadempimento, né usato dal concedente per riprendersi il veicolo o chiedere il saldo del debito. Poiché la protezione decorre dalla richiesta, conviene che questa sia scritta, datata e tracciabile: PEC o raccomandata.
Gli interessi restano dovuti
Il piano di rimborso viene dilazionato senza formalità, insieme agli oneri accessori, e la scadenza del contratto è prorogata per un periodo pari alla sospensione. Gli interessi maturati nel periodo restano però dovuti: la norma prevede che siano corrisposti secondo le modalità del contratto o a condizioni più favorevoli concordate tra le parti. La sospensione, in altre parole, non è gratuita: il costo complessivo del leasing aumenta degli interessi dei mesi sospesi, ed è il punto su cui vale la pena negoziare con la società di leasing prima di aderire.
I punti aperti del D.L. 193/2026
Il decreto non fissa un termine né una forma per la richiesta, non prevede un obbligo esplicito di accettazione né sanzioni per il concedente, e dovrà essere convertito in legge entro il 22 dicembre 2026, con possibili modifiche in Parlamento. È prudente ottenere dalla società di leasing una conferma scritta dell’adesione, il piano di ammortamento aggiornato e la precisazione sul trattamento degli interessi.
Vanno poi considerati gli effetti sul merito creditizio (la sospensione prevista per legge non è un inadempimento, ma conviene verificare come il concedente segnalerà la posizione) e quelli contabili e fiscali: la proroga della durata incide sulla ripartizione dei canoni per competenza e va coordinata con le regole di deduzione del leasing (art. 102, comma 7, TUIR).
Soprattutto, la sospensione è utile se la tensione di cassa è temporanea e gli incassi sono attesi dopo marzo 2027. Se la difficoltà è strutturale, spostare le rate in coda rinvia il problema e lo aggrava degli interessi: in quel caso gli strumenti da valutare sono altri, dalla rinegoziazione del contratto alle misure di composizione della crisi.
Cosa fare, in pratica
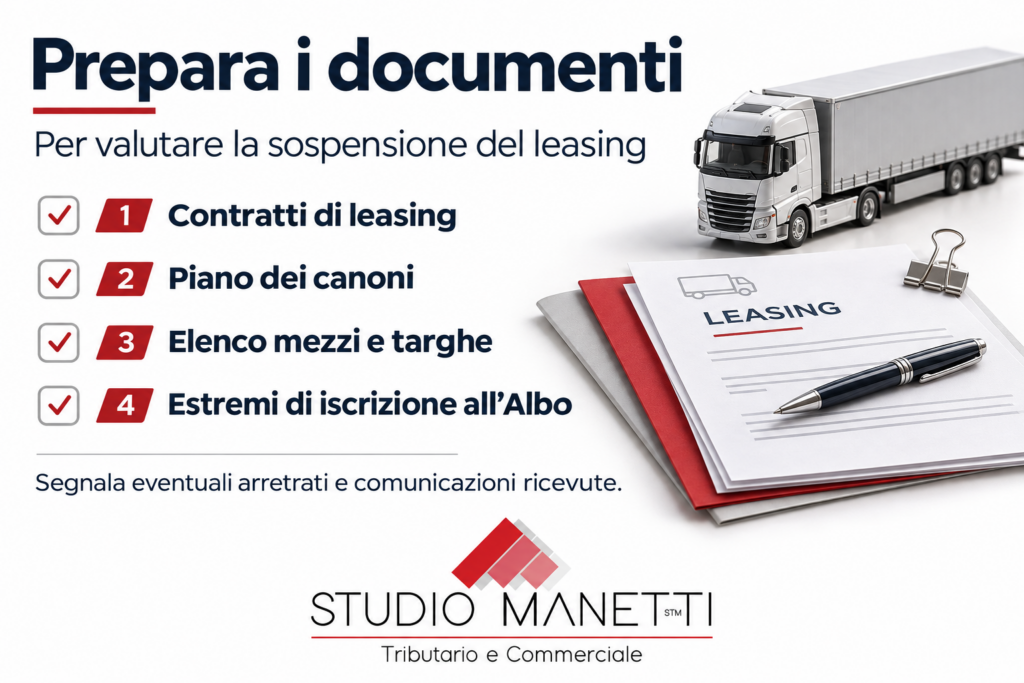
- Censire i leasing in essere sui veicoli: concedente, rata, scadenza, debito residuo.
- Scegliere per ciascun contratto se sospendere l’intero canone, la sola quota capitale o nulla, confrontando il sollievo di cassa con il costo totale.
- Inviare la richiesta scritta alla società di leasing, citando l’art. 3 del D.L. 193/2026 e allegando l’iscrizione all’Albo.
- Ottenere conferma scritta e il nuovo piano di ammortamento.
- Aggiornare il piano finanziario per la ripresa dei pagamenti da aprile 2027.
Le date da ricordare
- 24 ottobre 2026 – entrata in vigore del D.L. 193/2026
- 1° novembre 2026 – prima rata sospendibile
- 22 dicembre 2026 – termine per la conversione in legge
- 31 marzo 2027 – ultima rata sospendibile; da aprile riprendono i pagamenti ordinari
Il supporto dello Studio Manetti
Lo Studio Manetti assiste le imprese di autotrasporto nell’esame dei contratti di leasing in essere, nella quantificazione dell’effetto della sospensione sul piano finanziario e nella predisposizione della richiesta alla società di leasing. L’analisi completa, con i riferimenti normativi e le valutazioni di convenienza, è nella Circolare n. 127/2026: scarica la Circolare in PDF.
Per una verifica sulla propria posizione è sufficiente contattare lo Studio: tel. 0571 962873 · sedi di Empoli (FI) e Milano · www.studiomanetti.com.
Fonte: decreto-legge 23 ottobre 2026, n. 193, art. 3 (Gazzetta Ufficiale n. 247 del 23 ottobre 2026). Articolo informativo aggiornato al 3 novembre 2026; il decreto è in corso di conversione e il testo potrà subire modifiche.