
Chi: contribuenti, professionisti e imprese con cartelle, avvisi di accertamento esecutivi o avvisi di addebito INPS affidati all’Agenzia delle entrate-Riscossione.
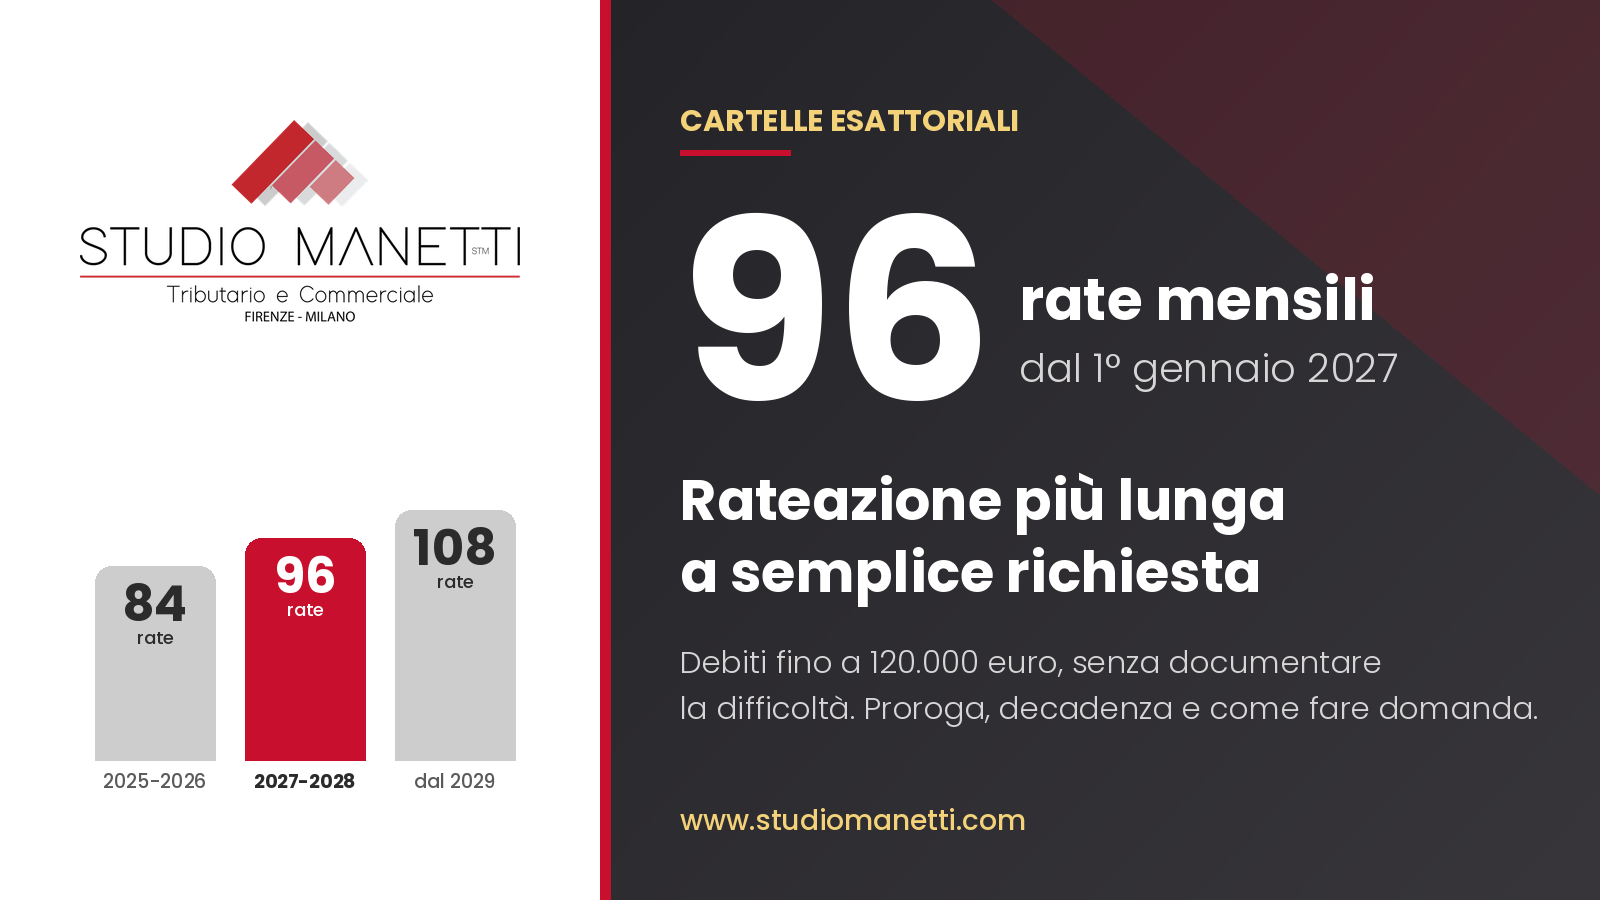
Cosa: per debiti fino a 120.000 euro, rateazione a semplice richiesta fino a 96 rate mensili, contro le 84 concesse finora.
Quando: per le richieste presentate dal 1° gennaio 2027; dal 2029 le rate saliranno a 108.
Attenzione: con otto rate non pagate, anche non consecutive, il piano decade e il debito non può più essere rateizzato.
Gentile Cliente,
dal 1° gennaio 2027 scatta il secondo passo della riforma della riscossione: chi ha debiti affidati all’Agenzia delle entrate-Riscossione per un importo fino a 120.000 euro potrà ottenere, a semplice richiesta, un piano fino a 96 rate mensili, cioè otto anni, senza dover documentare la propria situazione di difficoltà. Oggi il limite è di 84 rate.
Dodici rate in più significano una rata mensile più leggera, ma anche un piano più lungo da rispettare fino in fondo: con otto rate non pagate la rateazione decade, il debito torna dovuto per intero e non può più essere dilazionato. La scelta del numero di rate, e del momento in cui presentare la domanda, va quindi fatta guardando alla reale capacità di pagamento.
Con questa circolare Le riassumiamo quante rate si possono ottenere, come funzionano la proroga e la decadenza e come si presenta la domanda. Lo Studio è a Sua disposizione per esaminare la Sua posizione debitoria, individuare il piano sostenibile e presentare la richiesta per Suo conto.
Con i più cordiali saluti,
Dott. Massimo Manetti
Studio Manetti
1. In sintesi
La riforma della riscossione (art. 13 del D.Lgs. n. 110/2024) ha riscritto dal 1° gennaio 2025 le regole sulla rateazione delle somme iscritte a ruolo, allungando per gradi la durata massima dei piani. Per i debiti fino a 120.000 euro la rateazione a semplice richiesta passa da 84 rate (richieste del 2025 e 2026) a 96 rate per le richieste presentate nel 2027 e nel 2028, e a 108 rate dal 2029.
Le stesse regole valgono per gli importi richiesti con avvisi di accertamento esecutivi dell’Agenzia delle entrate e dell’Agenzia delle dogane e dei monopoli e con avvisi di addebito dell’INPS, purché già affidati all’Agenzia delle entrate-Riscossione.
«Più rate significano una rata più leggera, ma anche un piano più lungo da rispettare fino in fondo.»
2. Quante rate si possono ottenere
Il numero massimo di rate dipende da tre elementi: l’importo compreso in ciascuna richiesta, l’anno di presentazione e la scelta fra richiesta semplice e richiesta documentata.

- Fino a 120.000 euro, a semplice richiesta. Il contribuente dichiara di trovarsi in una temporanea situazione di obiettiva difficoltà economico-finanziaria, senza allegare documenti: 84 rate per le richieste del 2025 e 2026, 96 per quelle del 2027 e 2028, 108 dal 1° gennaio 2029.
- Fino a 120.000 euro, con difficoltà documentata. Chi documenta la difficoltà può ottenere un piano più lungo: da 85 a 120 rate (2025-2026), da 97 a 120 rate (2027-2028), da 109 a 120 rate dal 2029.
- Oltre 120.000 euro. La difficoltà va sempre documentata e il piano può arrivare a 120 rate mensili, qualunque sia l’anno della richiesta.
Fino al 31 dicembre 2024 la rateazione ordinaria si fermava a 72 rate.
3. Come si valuta la difficoltà documentata
Quando la difficoltà va documentata, l’Agenzia la verifica con parametri fissati dal D.M. 27 dicembre 2024 e diversi secondo il tipo di debitore:
- persone fisiche e ditte individuali in regime semplificato: ISEE del nucleo familiare, rapportato al debito da rateizzare e a quello eventualmente già in rateazione;
- società e altri soggetti: Indice di liquidità e Indice Alfa, che mette in rapporto il debito complessivo con il valore della produzione;
- condomìni: Indice Beta.
Sono questi indici a stabilire se la rateazione spetta e per quante rate: per questo è utile calcolarli prima di presentare la domanda.
4. La proroga del piano
Chi ha una rateazione in corso e non riesce più a sostenerla può chiederne la proroga, a tre condizioni:
- non deve essere intervenuta la decadenza;
- deve esserci un comprovato peggioramento della situazione di difficoltà, successivo alla concessione del piano originario;
- la proroga può essere concessa una sola volta.
La richiesta si presenta con il modello RDP, allegando la documentazione prevista per il tipo di soggetto. Le persone fisiche e le ditte individuali in regime semplificato devono produrre l’ISEE anche se il piano originario era stato ottenuto a semplice richiesta: serve a determinare il numero massimo di rate della proroga.
Se il peggioramento dipende da eventi eccezionali (calamità naturali, incendi) che hanno reso totalmente inagibile l’unica abitazione del nucleo familiare, oppure l’unico immobile adibito a studio o a sede dell’impresa, si può allegare il certificato di inagibilità rilasciato dal Comune da non più di sei mesi.
5. Quando si decade dalla rateazione
La riforma non ha cambiato il numero di rate il cui mancato pagamento fa decadere il piano. Per le rateazioni chieste dal 16 luglio 2022, comprese quelle del 2027, la decadenza scatta con otto rate non pagate, anche non consecutive.

Con la decadenza il debito residuo torna dovuto in un’unica soluzione e l’Agente della riscossione può riprendere subito le azioni di recupero. Inoltre:
- il carico compreso nel piano decaduto non può più essere rateizzato;
- se fra le rate non pagate c’è l’ultima, la decadenza scatta anche con un numero di rate inferiore;
- la decadenza non impedisce di chiedere la rateazione per debiti diversi da quelli del piano decaduto.
Per i piani più vecchi valgono soglie diverse: 5 rate per le richieste presentate dal 1° gennaio al 15 luglio 2022, 10 rate per i piani concessi dopo l’8 marzo 2020 e richiesti entro il 31 dicembre 2021, 18 rate per quelli già in essere all’8 marzo 2020. Per le richieste fino al 15 luglio 2022 il debito decaduto può essere nuovamente rateizzato, pagando prima le rate scadute.
6. Come si presenta la domanda
La rateazione a semplice richiesta si chiede on line, dall’area riservata del portale dell’Agenzia delle entrate-Riscossione, alla quale si accede con SPID, CIE o CNS: dalla propria posizione debitoria si sceglie «Rateizza il debito» e poi «Rateizza adesso». Completata la procedura, l’Agenzia invia la comunicazione di accoglimento con il piano di ammortamento.
I modelli cambiano secondo il tipo di richiesta:
- RS: rateazione a semplice richiesta fino a 120.000 euro, per tutti i soggetti;
- RDF: rateazione documentata per persone fisiche e ditte individuali in regime semplificato;
- RDG: rateazione documentata per società e altri soggetti;
- RDP: proroga di una rateazione in corso.
Le richieste documentate (RDF e RDG) si presentano via PEC o agli sportelli dell’Agenzia.
7. Cosa fare e come lo Studio La assiste
1. Fotografare la posizione. Verificare cartelle, avvisi e piani già in corso. Lo Studio, se delegato, estrae la situazione debitoria aggiornata dal portale dell’Agenzia.
2. Scegliere il momento. Per i debiti fino a 120.000 euro, la richiesta presentata dal 1° gennaio 2027 dà diritto a 96 rate invece di 84. Attendere, però, non è sempre possibile: se ci sono termini di pagamento in scadenza o procedure in corso, la domanda va presentata subito. Lo Studio valuta con Lei la soluzione più prudente.
3. Scegliere il piano. Lo Studio calcola la rata sostenibile e, quando conviene un piano più lungo, verifica con ISEE o indici di bilancio se spetta la rateazione documentata.
4. Presentare la domanda. Lo Studio predispone e trasmette la richiesta e controlla il piano di ammortamento ricevuto.
5. Tenere sotto controllo le rate. Otto rate non pagate fanno perdere il piano senza possibilità di una nuova rateazione: se la rata diventa troppo pesante, è il momento di valutare la proroga, prima che sia tardi.

8. Le date da ricordare
| Data | Cosa succede |
| 1° gennaio 2025 | Entrano in vigore le nuove regole di rateazione: 84 rate a semplice richiesta |
| 31 dicembre 2026 | Ultimo giorno per le richieste con il limite di 84 rate |
| 1° gennaio 2027 | Richieste a semplice richiesta fino a 96 rate; la disciplina passa nell’art. 105 del D.Lgs. n. 33/2025 |
| 1° gennaio 2029 | Richieste a semplice richiesta fino a 108 rate |
Riferimenti normativi: art. 19 del D.P.R. 29 settembre 1973, n. 602; art. 13 del D.Lgs. 29 luglio 2024, n. 110; D.M. Economia e Finanze 27 dicembre 2024 (G.U. n. 305 del 31 dicembre 2024); art. 105 del D.Lgs. 24 marzo 2025, n. 33 (Testo unico in materia di versamenti e di riscossione), dal 1° gennaio 2027.
Lo Studio resta a disposizione per ogni chiarimento e per l’esame della Sua posizione.
Studio Manetti
Tel. 0571 962873
Via Jacopo Carrucci 152 – 50053 Empoli (FI)
Piazza della Repubblica 19 – 20124 Milano (MI)
www.studiomanetti.com
La presente circolare ha finalità informativa e non costituisce parere professionale. Ogni posizione debitoria richiede una valutazione specifica; lo Studio aggiornerà i clienti su eventuali modifiche normative.