Gentile Cliente,
con questa circolare lo Studio Manetti Le propone il consueto aggiornamento sulle principali novità fiscali del periodo, con l’obiettivo di segnalarLe per tempo gli aspetti che possono riguardare la Sua attività e le decisioni da assumere.
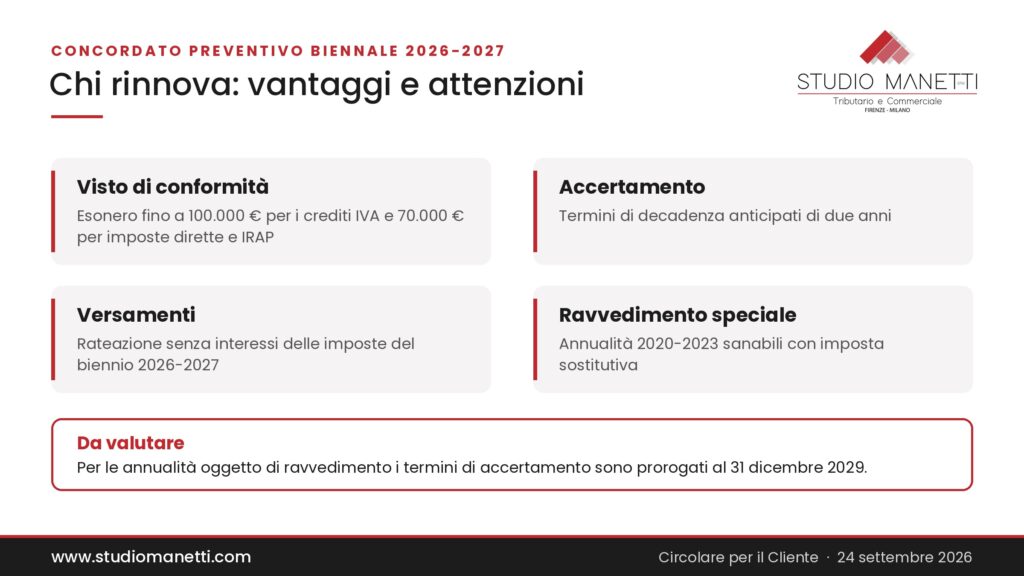
Il quadro normativo di queste settimane è particolarmente denso. Dal 1° gennaio 2027 il nuovo Testo Unico IVA sostituirà il D.P.R. n. 633/1972: un cambiamento prevalentemente formale, che richiede però di adeguare per tempo gestionali, contratti e modulistica. Il Decreto Omnibus (D.Lgs. n. 148/2026) ha invece ridisegnato il concordato preventivo biennale, riservando a chi rinnova l’adesione benefici più ampi e un nuovo ravvedimento speciale per le annualità 2020-2023. A queste novità si aggiungono il ritorno al termine biennale per la detrazione IVA, la liquidazione automatica dell’IVA in caso di dichiarazione omessa, la tolleranza sugli scarti dei corrispettivi, le procedure per l’iper ammortamento e i nuovi obblighi di trasparenza sull’intelligenza artificiale.
Le segnaliamo in particolare due scadenze ravvicinate, entrambe fissate al 30 settembre 2026: la comunicazione delle liquidazioni periodiche IVA del secondo trimestre e la domanda per il credito d’imposta sui carburanti agricoli.
Lo Studio, con sedi a Empoli e Milano, assiste imprese e professionisti nella fiscalità d’impresa, nel contenzioso tributario, nella crisi d’impresa e nella transazione fiscale, nelle valutazioni aziendali e nelle operazioni straordinarie.
Partner de «Il Sole 24 Ore»,
lo Studio è stato premiato come Miglior Studio dell’Anno – Contenzioso Tributario ai Le Fonti Awards 2026.


ARGOMENTI TRATTATI
• In vigore dal 1° gennaio 2027 il nuovo Testo Unico IVA
• Le novità per il concordato preventivo previste dal decreto Omnibus
• Novità IVA: ampliati i termini per la detrazione
• Liquidazione automatizzata dell’IVA: procedure per dichiarazioni omesse
• Chiarita l’incompatibilità fiscale dal 2027 tra regime IOSS e forfetario
• Credito d’imposta per il gasolio agricolo: istruzioni e scadenze per l’accesso
• Trasmissione corrispettivi telematici: introdotta la soglia di tolleranza del 5%
• Iper ammortamenti: termine perentorio di 60 giorni per le comunicazioni di conferma
• Detrazioni start up innovative e SAFE: il riconoscimento del criterio di cassa
• AI Act: dal 2 agosto operativi gli obblighi di trasparenza per imprese e professionisti
APPROFONDIMENTI
• Riforma IVA: il nuovo Testo Unico (D.Lgs. n. 10/2026) in vigore dal 1° gennaio 2027
• Decreto Omnibus: nuovi vantaggi e ravvedimento speciale 2020-2023 per chi rinnova il concordato preventivo biennale